Publicado 30 de septiembre de 2026 · 7 min de lectura
Autor: Aleksandra Spolnik
Compra sobre plano en Tenerife: cómo comprar con seguridad durante la construcción
Este contenido es meramente informativo y no constituye asesoramiento legal ni fiscal. Refleja la situación legal en la fecha de publicación/actualización; consulta a un asesor antes de decidir.
Qué significa realmente comprar sobre plano
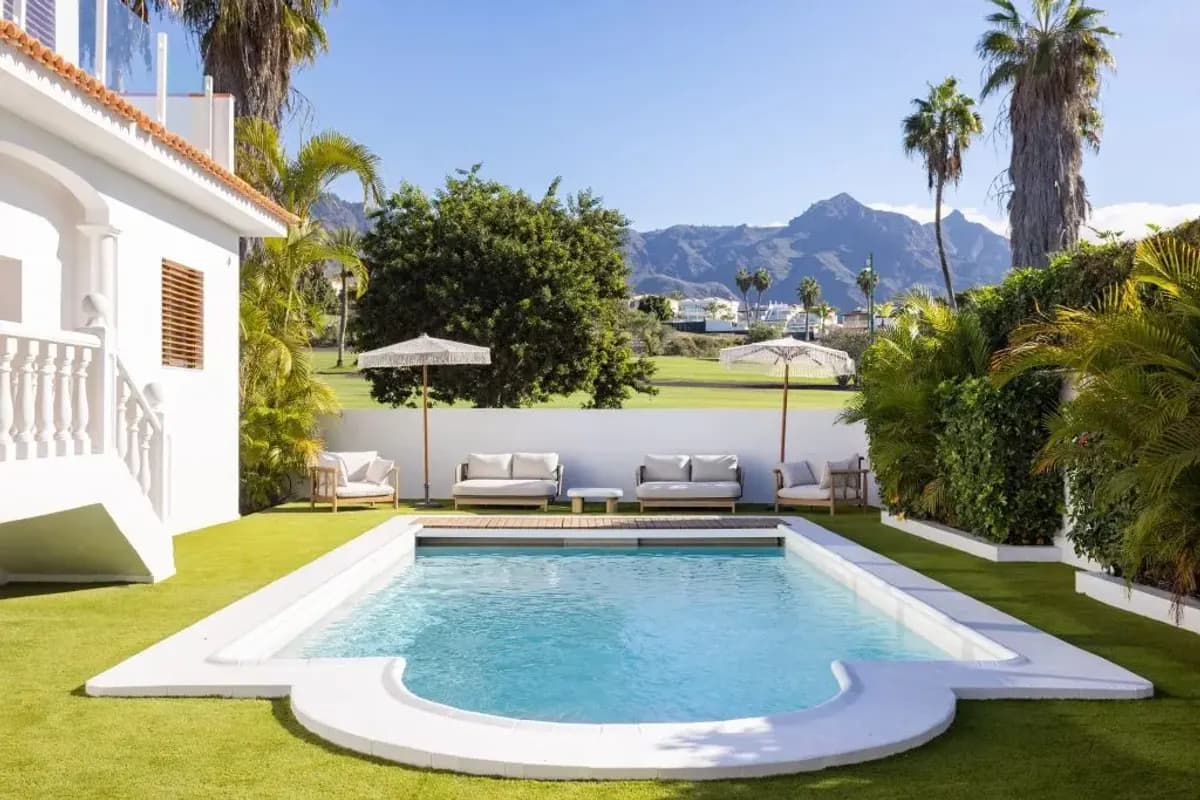
Comprar sobre plano significa firmar un contrato por una vivienda que, en el momento de la compra, existe solo sobre el papel: en fase de proyecto, de licencia de obra o de los primeros movimientos de tierra. Pagas en plazos, conforme avanza la construcción, y recoges las llaves normalmente al cabo de 12-36 meses.
Es un modelo de compra que nuestros clientes de Polonia encuentran cada vez con más frecuencia, especialmente en las zonas en desarrollo del sur de Tenerife, donde los promotores lanzan nuevos proyectos más rápido de lo que el mercado de segunda mano puede ofrecer vivienda terminada. Sobre las diferencias entre ambas vías de compra escribimos en nuestra guía mercado de obra nueva vs segunda mano en Tenerife. Aquí nos centramos exclusivamente en cómo comprar sobre plano con seguridad, paso a paso, poniendo el acento en las garantías legales.
Por qué comprar sobre plano puede compensar, y qué riesgos conlleva
Ventajas potenciales:
- Precio de entrada más bajo (precio de salida) en una fase temprana de la construcción: cuanto antes firmas, mayor es la variedad de viviendas disponibles y, normalmente, menor el precio por m².
- Estándar moderno: mejor aislamiento térmico, instalaciones nuevas y facturas de electricidad y climatización más bajas que en un edificio antiguo.
- Garantía de construcción del promotor, que cubre defectos estructurales durante varios años tras la entrega.
- Tiempo para organizar la financiación: los pagos escalonados facilitan planificar el presupuesto, las transferencias desde Polonia y una posible hipoteca.
Riesgos reales que hay que abordar de forma consciente:
- Retrasos en la obra: es el problema más frecuente; la fecha de entrega puede retrasarse varios meses, a veces más de un año.
- Solvencia del promotor: en el peor de los casos, una obra sin terminar y pagos perdidos si no estaban asegurados.
- Diferencias entre el proyecto y el resultado final: el acabado "llave en mano" a veces es de menor calidad de lo que sugieren las infografías.
- Cambios en el plan urbanístico: conviene comprobar si la zona tiene un estatus urbanístico estable, y no planes que puedan afectar a las vistas o al entorno de la promoción.
El aval bancario sobre los pagos: la garantía más importante
Es el punto que planteamos a cada cliente en primer lugar, porque de él depende la seguridad de tu dinero. La normativa española (Ley 38/1999 de Ordenación de la Edificación, junto con las normas de protección a los compradores de viviendas adquiridas sobre plano) obliga al promotor a garantizar los pagos del comprador realizados antes de la entrega, mediante:
- un aval bancario (aval bancario): el banco garantiza la devolución de las cantidades entregadas si la promoción no se termina en plazo, o
- una póliza de seguro (seguro de caución) con la misma finalidad.
En la práctica, esto significa que cada euro pagado antes de firmar la escritura pública debe estar cubierto por una de estas garantías desde el primer pago, no solo a partir de un plazo posterior. Siempre pedimos al promotor un documento que confirme el número concreto de aval o póliza asignado a tu pago: una simple afirmación de "estamos asegurados" no es suficiente. La ausencia de esta garantía es una de las señales de alerta más habituales ante las que desaconsejamos firmar.
Cómo verificar a un promotor antes de firmar el contrato
Antes de pagar el primer plazo, conviene verificar varios puntos concretos, idealmente con ayuda de un abogado local que conozca el mercado canario:
- Historial de la empresa y proyectos realizados. Cuántas promociones ha terminado el promotor en Tenerife, en qué plazos, y si los clientes pueden verlas hoy sobre el terreno.
- La licencia de obra concedida por el ayuntamiento correspondiente: sin ella la construcción no debería haber empezado.
- La Nota Simple de la parcela o de la promoción, donde comprobamos que el terreno está libre de cargas y que el promotor es efectivamente su propietario. Explicamos cómo leer este documento en nuestra guía sobre la Nota Simple.
- El certificado energético y el proyecto técnico: en la fase sobre plano el promotor ya debería contar con un proyecto aprobado, no solo con infografías.
- La solvencia financiera de la empresa: en promociones más grandes conviene pedir los datos registrales básicos de la sociedad promotora.
El contrato sobre plano: qué comprobar punto por punto
Un contrato de venta sobre plano es distinto de un contrato estándar de compra de una vivienda terminada. Debe especificar con precisión:
- Un calendario de pagos vinculado a hitos concretos de la obra (por ejemplo, 20 % a la firma, siguientes plazos al cerrar la estructura, la cubierta, las instalaciones), no a fechas de calendario ajenas al avance real de las obras.
- La fecha de entrega de llaves y las consecuencias de su incumplimiento: un buen contrato prevé una penalización por retraso más allá de un margen pactado (normalmente unos meses de tolerancia y después una penalización por cada mes adicional).
- Una descripción precisa de la vivienda: superficie, calidad de los acabados, materiales, número de plazas de garaje y anejos, remitiéndose al proyecto técnico concreto y no solo al folleto comercial.
- El número de aval o póliza asignado a tus pagos (ver más arriba).
- Una cláusula de condición suspensiva de financiación, si planeas pedir una hipoteca: sin ella, una negativa del banco puede suponer perder los plazos ya pagados.
Antes de firmar un contrato sobre plano conviene también recordar la diferencia entre los documentos preliminares y la señal propiamente dicha; la explicamos en nuestra guía documento de reserva vs Contrato de Arras. En el caso de las compras sobre plano el mecanismo es similar, pero repartido en más fases de pago.
Impuestos y costes al comprar sobre plano
Una vivienda comprada directamente a un promotor (obra nueva) tributa de forma distinta a una compra de segunda mano:
| Coste | Vivienda sobre plano (de promotor) |
|---|---|
| Impuesto | IGIC (equivalente canario del IVA), normalmente 7 % del valor |
| Coste adicional | AJD (actos jurídicos documentados), aprox. 1 % |
| Notaría y registro | depende del valor de la escritura, normalmente 0,5-1 % en conjunto |
| Abogado | normalmente 1-1,5 % del valor de la vivienda |
Como comparación, una compra de segunda mano tributa por ITP (aprox. 6,5 % en Canarias) en lugar de IGIC y AJD. Encontrarás el desglose completo de todos los gastos de la compra, incluidos notaría y registro, en nuestra guía de impuestos al comprar una vivienda. Los tipos se actualizan de vez en cuando, por lo que siempre los verificamos con un abogado antes de firmar.
Cómo transcurre el proceso, paso a paso
- Elección de la promoción y verificación del promotor: historial de la empresa, licencia de obra, Nota Simple del terreno.
- Documento de reserva: retira la vivienda elegida del mercado mientras se prepara el contrato sobre plano propiamente dicho.
- Firma del contrato sobre plano, con calendario de pagos, fecha de entrega y número de aval bancario.
- Pagos en plazos conforme avanza la obra, cada uno confirmado y cubierto por la garantía.
- Obtención del número de NIE, si aún no lo tienes: imprescindible para firmar la escritura pública.
- Entrega técnica (revisión previa a las llaves): comprobación de que el acabado coincide con el contrato, detección de defectos y prueba de las instalaciones.
- Escritura pública y entrega de llaves: el último pago y la transmisión formal de la propiedad. Si no puedes estar presente, puedes llevar a cabo todo el proceso mediante un poder notarial.
Dónde en Tenerife conviene plantearse una compra sobre plano
Hoy en día las nuevas promociones se concentran sobre todo en las zonas en desarrollo del sur de la isla, donde todavía hay espacio para nueva edificación e infraestructura. Antes de elegir un proyecto concreto, conviene comprobar cómo se comporta la zona en cuanto a potencial de alquiler; escribimos sobre ello en nuestro artículo sobre las ubicaciones con mayor ROI en Tenerife. Una buena ubicación para comprar sobre plano suele ser aquella donde ya existen complejos terminados con un historial de alquiler consolidado: una señal de que la demanda se mantendrá una vez finalizada la nueva promoción.
Resumen
Comprar sobre plano en Tenerife puede ser muy rentable: precio de entrada más bajo, estándar moderno y potencial de revalorización durante la construcción son ventajas reales. La seguridad, sin embargo, depende de cumplir de forma constante unas pocas reglas: aval bancario o póliza sobre cada pago desde el primer plazo, un promotor verificado, un contrato preciso con un calendario ligado al avance de la obra y un abogado independiente a tu lado en cada fase.
¿Estás pensando en comprar una vivienda en construcción en Tenerife? Escríbenos: te mostraremos las promociones sobre plano actuales, verificaremos al promotor y te acompañaremos con seguridad durante todo el proceso, desde la reserva hasta la entrega de llaves.